Il rilancio della componentistica automotive italiana tra pressioni normative e competitive
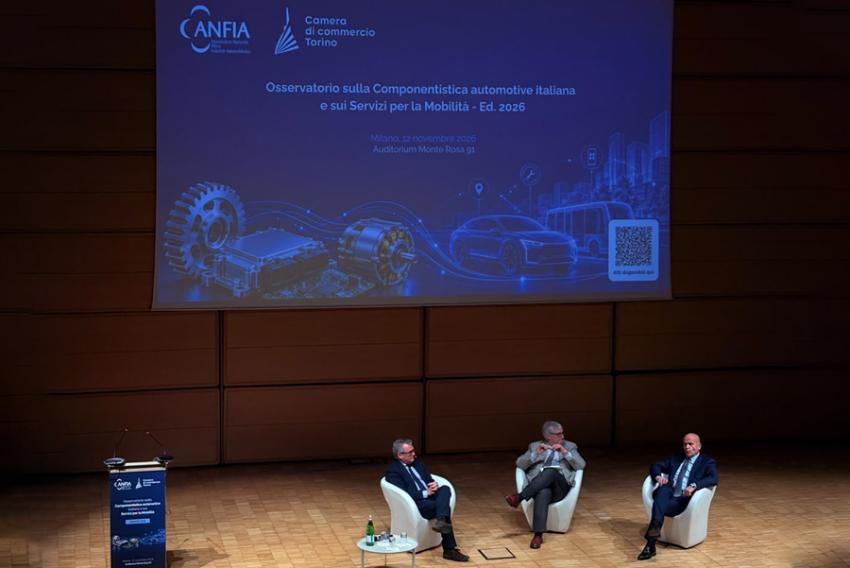
Presentazione a Bologna dell’Osservatorio sulla componentistica realizzato da Anfia e Camera di commercio di Torino

L’universo di riferimento dell'Osservatorio è costituito da 2.110 imprese con sede legale in
Italia, tra cui gli integratori di sistemi e i fornitori di moduli, gli specialisti, compreso l’aftermarket, i subfornitori, incluse le attività delle lavorazioni, e le imprese di Engineering & Design.
La filiera nel 2026
Queste imprese nel 2025 hanno generato complessivamente un fatturato automotive di circa 53,5 miliardi di euro e occupato circa 166.800 addetti. Rispetto al 2024, il fatturato ha registrato una flessione del -3,0%, con riduzioni che hanno interessato quasi tutte le categorie, e in misura significativa i subfornitori delle lavorazioni e i fornitori di moduli e sistemi. Per gli specialisti dell’aftermarket, dopo la crescita registrata lo scorso anno, si è manifestato qualche segnale di difficoltà (-0,3%). In controtendenza si sono collocati esclusivamente gli specialisti del motorsport (+4,2%). Anche l’occupazione ha evidenziato una contrazione (-2,3%). Le diminuzioni più marcate hanno riguardato i fornitori di moduli e sistemi, gli specialisti e i subfornitori, mentre sono risultate più contenute per le altre categorie. Anche sotto il profilo occupazionale gli specialisti del motorsport rappresentano l’unica categoria in crescita, con un incremento del +1,4%.
Previsioni 2026
Sulla base dei dati raccolti nel periodo luglio-settembre 2026, il quadro previsionale della componentistica automotive resta sfavorevole e improntato alla prudenza, ma con tinte meno fosche rispetto alle aspettative che un anno prima le imprese avevano formulato per il 2025. Pur permanendo saldi negativi per tutti i principali indicatori, l'intensità del pessimismo si attenua, soprattutto sul fronte del fatturato, dell'occupazione e degli ordinativi esteri. Nel complesso, le imprese che prevedono per il 2026 una contrazione del fatturato (il 42%) hanno superato quelle che hanno attese di crescita (il 33%, con un conseguente saldo del -9%. Analogamente, le attese sugli ordinativi interni rimangono sfavorevoli (saldo -10%), ma è migliore il quadro per gli ordinativi dall’estero (-4%). Le previsioni sul fronte occupazionale in termini di ore lavorate si mantengono complessivamente negative (saldo del -7%), così come per gli investimenti fissi lordi permane la cautela (saldo -8%).
I risultati dell’indagine sul 2025 e le dinamiche del fatturato
L'indagine annuale sul campo costituisce la principale base informativa dell'Osservatorio. Alla rilevazione condotta nella primavera del 2026 hanno partecipato circa 400 imprese della filiera. Dopo un 2024 particolarmente difficile, il fatturato delle imprese della filiera automotive nel 2025 ha continuato a risentire di un contesto operativo complesso. Il saldo tra le dichiarazioni di aumento e quelle di diminuzione del fatturato si è mantenuto infatti ampiamente negativo, attestandosi al -25% (-31% nella precedente indagine). L'11% degli operatori ha dichiarato un giro d'affari sostanzialmente invariato rispetto all'anno precedente, mentre le imprese in crescita sono risultate il 32% del totale e quelle in contrazione il 57%. Per il 30% delle imprese la riduzione è stata superiore al 10%; se gli specialisti dell'aftermarket nel 2024 erano stati l'unico segmento della filiera a presentare un saldo positivo, nell'ultima rilevazione hanno mostrato anch'essi segnali di indebolimento.
I trend tecnologici - Ambiti di operatività in base ai prodotti realizzati
Analizzando gli ambiti tecnologici, tenendo conto che ciascuna impresa può essere attiva in più di un
ambito, emerge che l'81,2% delle imprese dichiara di operare nella produzione di componenti destinati a tutte le tipologie di veicolo, indipendentemente dalla tecnologia di propulsione. Accanto emerge come il 34,3% delle imprese sia attivo nella componentistica per motori endotermici e/o connessa al loro funzionamento. I rispondenti che presidiano ambiti specificamente connessi alla mobilità elettrica rappresentano invece il 16,5% del campione. Più contenuta è la presenza delle imprese negli altri segmenti tecnologici monitorati, tra cui l’ambito del veicolo connesso e autonomo (il 7%).
Esposizione alla transizione
Un ulteriore approfondimento basato sull'esame dei siti aziendali, dei cataloghi di prodotto, dei progetti in corso ha cercato di stimare il grado di esposizione degli operatori indagati alla transizione in atto verso l’e-mobility. I risultati evidenziano come il 49% delle imprese rispondenti non presenti né particolari rischi né opportunità derivanti dall’evoluzione del settore verso l’elettrico, poiché il loro posizionamento competitivo è di fatto indipendente dalla diffusione di tali veicoli: condizione di neutralità. Accanto a questo gruppo emerge una quota rilevante di imprese con esposizione potenzialmente negativa. In particolare, il 14% delle imprese presenta una esposizione molto alta o medio-alta, in quanto attive esclusivamente o prevalentemente in produzioni e tecnologie strettamente legate ai sistemi di propulsione tradizionali (produttori di sistemi di scarico, iniezione carburante o componenti motore dedicati all'ICE, ecc.). Il 20% presenta, invece, una media o bassa esposizione in quanto si tratta di imprese che producono componenti o soluzioni che potrebbero subire variazioni dei volumi o nelle specifiche tecniche conseguentemente al passaggio all’elettrico, ma che in alcuni casi, ha anche una presenza di attività e competenze applicabili anche ai5 nuovi paradigmi della mobilità. Infine, il 17% delle imprese è stato classificato come beneficiario o abilitatore della transizione, in ragione del proprio posizionamento in attività destinate ad assumere una crescente rilevanza nel futuro assetto del settore, in particolare verso la mobilità a zero emissioni. Per questo gruppo di imprese il saldo tra dichiarazioni di aumento e riduzione del fatturato del 2025 è in equilibrio (+0%), e nettamente migliore della media (-25%), così come risulta ampiamente positivo (+16%) il saldo tra ottimisti e pessimisti in relazione alle previsioni per il 2026.
Propensione all’internazionalizzazione
Pur confermando il forte orientamento internazionale della filiera, si evidenziano alcuni segnali di rallentamento. Nel 2025 l'81,2% delle imprese ha segnalato di aver realizzato vendite sui mercati esteri, valore in diminuzione rispetto all'84,0% rilevato nel 2024. Parallelamente, l’incidenza di fatturato automotive riconducibile all'export si è assestata al 49,3%, valore pressoché invariato rispetto all’anno precedente.
Diversificazione settoriale
Guardando ai mercati di sbocco alternativi all'automotive, il quadro risulta sostanzialmente in
linea con quello rilevato nelle precedenti indagini, con sei imprese su dieci attive anche in settori diversi. Le macchine agricole si confermano il principale settore di destinazione per le imprese della componentistica, coinvolgendo oltre un terzo dei fornitori che non operano esclusivamente nell’automotive (il 36%). Seguono la meccanica e meccatronica (il 27%), gli elettrodomestici (il 24%) e il comparto delle due ruote (il 20%). Conservano un ruolo di rilievo anche il settore ferrotranviario, indicato dal 16% delle imprese, la meccanica strumentale e l'aerospazio, quest'ultimo caratterizzato da una leggera crescita. Più contenuta la presenza nei comparti della nautica e delle costruzioni.
R&S
In diminuzione sia la percentuale di imprese che ha investito in attività di ricerca e sviluppo sia di chi ha impiegato personale dedicato alla stessa, ma anche la diffusione delle innovazioni di prodotto e di processo e il ricorso agli strumenti di tutela della proprietà industriale. Nel complesso, nel 2025 le imprese che hanno dichiarato di investire in attività di ricerca e sviluppo rappresentano il 61,8% del campione, in calo rispetto al 64,0% del 2024. Per quanto riguarda gli addetti, nel 2025 il 63,3% delle imprese hanno dichiarato di impiegare personale dedicato alle attività di ricerca e sviluppo, in diminuzione rispetto a quanto rilevato nelle precedenti edizioni. Nel triennio 2023-2025, il 72% delle imprese ha dichiarato di aver introdotto almeno un prodotto o processo nuovi (in calo rispetto al 79% registrato nell’indagine scorsa), ma tale percentuale tra le imprese beneficiarie della transizione sale all’80%. Sul fronte della proprietà industriale, il 16% ha segnalato il deposito di almeno un brevetto, in calo rispetto al 19% del passato triennio. Anche le innovazioni di prodotto e di processo sono risultate meno diffuse. Con riferimento al triennio 2023-2025, il più importante ostacolo all’innovazione segnalato è rappresentato dalla domanda instabile di prodotti o servizi innovativi (il 37,8% dei rispondenti lo valuta come fattore rilevante o molto rilevante, era il 25,8% per il triennio 2019-2021). Seguono i costi dell'innovazione ritenuti troppo elevati (il 30,5%, era il 26,7% in passato, quando rappresentavano il primo freno), la mancanza di personale qualificato (il 23,7%) e la carenza di risorse finanziarie (il 20,1%). Segnali di avanzamento verso l’utilizzo dell'Intelligenza Artificiale: se il 50,4% non utilizza ancora l'IA, in calo rispetto al 59,9% della scorsa edizione, tra le imprese coinvolte nell’adozione dell’intelligenza artificiale (il 49,6%) è cresciuta la quota di imprese per cui l’applicazione è in fase di sperimentazione, che è passata dal 13,9% al 22,1%.
Nuovi powertrain, riduzione emissioni e altre tecnologie: coinvolgimento in progetti
La partecipazione della filiera della componentistica a progetti di sviluppo di nuovi powertrain nel triennio passato, dopo anni di crescita progressiva, appare in lieve riduzione. Il dato suggerisce un parziale rallentamento del coinvolgimento della filiera nei principali processi di innovazione tecnologica del settore e sembra confermare una fase di consolidamento, nella quale molte imprese si mostrano orientate a valutare con maggiore cautela le opportunità di investimento nelle diverse traiettorie tecnologiche emergenti. In controtendenza, torna invece a crescere la quota di imprese coinvolte nello sviluppo di tecnologie legate alle celle a combustibile (il 13,7%), ambito che continua a mostrare segnali di interesse anche in prospettiva futura, pur rimanendo una tecnologia di nicchia rispetto alle altre soluzioni di propulsione.
Prospettive future
Secondo le previsioni aggiornate nel periodo luglio-settembre 2026, la principale fonte di preoccupazione per le imprese è rappresentata dalla riduzione della domanda e dall'incertezza sui volumi produttivi. A questo si affianca la persistente instabilità del quadro economico mondiale. Questi risultati evidenziano come la difficoltà di prevedere l'evoluzione del mercato rappresenti oggi la principale criticità per il settore, rendendo più complessa la pianificazione degli investimenti, della capacità produttiva e delle strategie. Tra gli elementi che maggiormente influenzano le prospettive delle imprese si confermano inoltre le strategie delle case automobilistiche europee. Parallelamente le imprese mostrano una forte attenzione ai cambiamenti degli equilibri competitivi internazionali. In particolare, l'ingresso delle case automobilistiche cinesi nel mercato europeo è considerato un fattore di elevata rilevanza dal 51,3% delle aziende, essendo percepito come un elemento destinato a modificare assetti di mercato, modelli di business e rapporti di fornitura lungo la filiera. A tale dinamica si collega il tema della transizione verso la mobilità elettrica, con l'incertezza riguardo alla sua effettiva velocità di diffusione. Assumono un ruolo significativo anche altri fattori legati al contesto internazionale come le tensioni geopolitiche e i cambiamenti delle politiche commerciali internazionali. Tra le principali criticità operative si conferma la difficoltà a farsi riconoscere dagli OEM gli aumenti dei costi di produzione, indicata come fattore ad elevata rilevanza dal 49,9% delle imprese. Rispetto allo scorso anno cresce sensibilmente il peso dell'aumento dei costi logistici, che è passato dal 26,4% al 40,3% tra le criticità considerate di elevata rilevanza.
Presentazione a Bologna dell’Osservatorio sulla componentistica realizzato da Anfia e Camera di commercio di Torino

Paolo Vasone passa il testimone avendo concluso il suo mandato

Da 25 anni ANFIA Service aiuta le aziende italiane della filiera dell’automobile ad avere le carte giuste per competere al meglio nel mercato nazionale e all’estero